Lãi suất là biến số quyết định trực tiếp đến hiệu quả mua đất, nhất là khi nhà đầu tư hoặc gia đình dùng đòn bẩy tài chính tại khu vực Bất Động Sản Mê Linh. Chỉ cần chênh 1–2%/năm, tổng tiền lãi phải trả trong 3–5 năm có thể tăng thêm hàng chục đến hàng trăm triệu đồng tùy giá trị lô đất. Với bối cảnh 2026, người mua không nên chỉ nhìn vào giá đất tăng hay giảm mà cần tính kỹ khả năng trả nợ theo từng kịch bản. Bài viết này đi thẳng vào cách tính, cách chọn khoản vay và cách kiểm soát rủi ro để mua đất Mê Linh hiệu quả hơn.
Vì sao lãi suất quyết định hiệu quả mua đất Mê Linh?
Mê Linh là khu vực được nhiều người quan tâm nhờ vị trí kết nối với Hà Nội, hạ tầng dần hoàn thiện và mặt bằng giá ở nhiều nơi vẫn thấp hơn một số khu giáp nội đô. Tuy nhiên, phần lớn người mua đất không dùng 100% vốn tự có mà thường vay từ 30% đến 60% giá trị lô đất. Khi đó, hiệu quả đầu tư không còn phụ thuộc riêng vào biên độ tăng giá mà còn phụ thuộc vào chi phí vốn trong suốt thời gian nắm giữ. Nếu tính sai chi phí vay, lợi nhuận kỳ vọng rất dễ bị bào mòn.
Ví dụ, một lô đất giá 2,5 tỷ đồng tại Mê Linh, người mua vay 1,2 tỷ trong 36 tháng. Nếu mức vay thực tế chịu 9%/năm thay vì 11%/năm, phần chênh lệch tiền lãi có thể lên tới vài chục triệu đồng mỗi năm, chưa kể áp lực trả gốc hàng tháng. Khoản chênh này đủ để ảnh hưởng đến quyết định giữ đất hay phải bán sớm. Với người mua để ở, áp lực còn rõ hơn vì chi phí vay đi cùng chi phí thuê nhà hoặc chi phí xây dựng sau đó.
Trước khi chọn ngân hàng hay phương án trả nợ, người mua nên hiểu rõ bản chất của từng kiểu tính lãi. Nắm được công thức cơ bản sẽ giúp tránh nhầm lẫn giữa mức lãi quảng cáo và mức lãi thực trả sau ưu đãi.
Cách hiểu đúng về lãi suất khi vay mua đất
Nhiều người chỉ nhìn con số ưu đãi 6,5% đến 8%/năm trong 6 hoặc 12 tháng đầu rồi quyết định vay ngay. Trên thực tế, khoản vay mua đất thường chịu mức lãi thả nổi sau ưu đãi, được tính bằng lãi suất cơ sở cộng biên độ 3% đến 4,5%/năm. Nếu lãi cơ sở tăng, số tiền phải trả hàng tháng sẽ tăng theo, kể cả khi thu nhập của người vay không đổi. Vì vậy, điều quan trọng không phải là lãi năm đầu thấp bao nhiêu mà là lãi bình quân của toàn bộ chu kỳ giữ đất.
Người mua cũng cần phân biệt hai cách trả nợ phổ biến là dư nợ giảm dần và trả góp cố định theo niên kim. Với dư nợ giảm dần, tiền lãi tính trên số gốc còn lại nên áp lực cao ở giai đoạn đầu nhưng giảm dần về sau. Với niên kim, tổng tiền trả hàng tháng ổn định hơn nhưng cần đọc kỹ bảng phân bổ gốc và lãi. Mỗi phương án phù hợp với một kiểu dòng tiền khác nhau, không có lựa chọn nào tốt cho tất cả mọi người.
lãi suất cố định và thả nổi khác nhau ra sao?
Lãi cố định giúp người mua dễ lập kế hoạch vì số tiền trả trong thời gian cam kết gần như không đổi. Lãi thả nổi linh hoạt hơn ở giai đoạn sau nhưng rủi ro tăng chi phí sẽ cao hơn nếu mặt bằng lãi trên thị trường đi lên. Trong năm 2026, người mua đất nên giả định thêm một kịch bản lãi tăng 1,5% đến 2% để kiểm tra sức chịu đựng dòng tiền. Nếu chỉ vừa đủ trả ở mức hiện tại, khoản vay đó đang tiềm ẩn rủi ro lớn.
Tính khoản vay mua đất Mê Linh thế nào để không bị hụt dòng tiền?
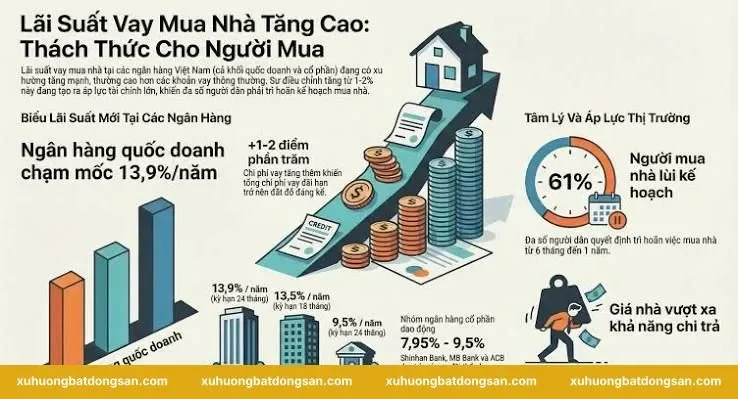
Nguyên tắc an toàn mà người mua thực tế thường áp dụng là tổng nghĩa vụ trả nợ hàng tháng không vượt quá 35% đến 40% thu nhập ổn định của gia đình. Nếu gia đình có thu nhập 50 triệu đồng/tháng, mức trả nợ nên giữ trong khoảng 17,5 đến 20 triệu đồng để còn ngân sách dự phòng. Với người đầu tư đất ngắn hạn, biên an toàn cần còn cao hơn vì đất nền không tạo dòng tiền đều như căn hộ cho thuê. Khi thị trường chậm thanh khoản, áp lực lãi vay sẽ bộc lộ rất nhanh.
Một cách tính đơn giản là chia bài toán thành 3 lớp chi phí gồm gốc, lãi và chi phí phát sinh. Chi phí phát sinh thường bị bỏ quên nhưng thực tế có thể chiếm 2% đến 5% giá trị giao dịch, bao gồm phí công chứng, thuế phí sang tên, định giá, bảo hiểm khoản vay hoặc phí trả nợ trước hạn. Nếu người mua dồn hết vốn vào tiền đối ứng ban đầu mà không giữ quỹ dự phòng 6 tháng trả nợ, khả năng phải bán cắt lỗ sẽ tăng lên khi có biến động thu nhập.
- Vốn tự có nên đạt tối thiểu 40% giá trị lô đất.
- Quỹ dự phòng nên đủ trả nợ từ 6 đến 12 tháng.
- Không nên vay nếu tiền trả nợ vượt 40% thu nhập ròng hàng tháng.
- Cần tính cả phí tất toán trước hạn, thường từ 1% đến 3% trong vài năm đầu.
Bảng ví dụ tính lãi suất khi mua đất Mê Linh năm 2026
Bảng dưới đây giúp người mua hình dung nhanh tác động của lãi vay lên dòng tiền. Số liệu mang tính tham khảo theo giả định vay trả góp trong 36 tháng, trả gốc đều hàng tháng và chưa tính phí phát sinh khác. Khi làm hồ sơ thật, người mua cần yêu cầu ngân hàng xuất bảng trả nợ chi tiết theo từng tháng. Chỉ khi nhìn vào bảng đó, bạn mới biết áp lực tiền mặt ở quý đầu tiên lớn đến đâu.
| Giá lô đất | Vốn tự có | Khoản vay | Lãi vay năm đầu | Tiền lãi tháng đầu ước tính | Tổng trả tháng đầu ước tính |
|---|---|---|---|---|---|
| 2,0 tỷ | 1,0 tỷ | 1,0 tỷ | 9%/năm | 7,5 triệu | 35,3 triệu |
| 2,5 tỷ | 1,3 tỷ | 1,2 tỷ | 10%/năm | 10,0 triệu | 43,3 triệu |
| 3,0 tỷ | 1,5 tỷ | 1,5 tỷ | 11%/năm | 13,75 triệu | 55,4 triệu |
Nhìn vào bảng, người mua sẽ thấy tháng đầu luôn là giai đoạn nặng nhất nếu trả gốc đều. Với khoản vay 1,2 tỷ đồng trong 36 tháng, riêng phần gốc mỗi tháng đã khoảng 33,3 triệu đồng, cộng với lãi sẽ tạo áp lực lớn nếu người vay chỉ có nguồn thu cố định trung bình. Vì vậy, người mua đất đầu tư thường chọn kỳ hạn dài hơn để giảm áp lực tháng, sau đó tất toán sớm khi bán được hàng. Cách làm này chỉ hiệu quả nếu phí trả trước hạn thấp và kế hoạch thoát hàng đủ rõ.
Ngoài bài toán vốn vay, người mua cũng nên theo dõi mặt bằng giá từng khu để không rơi vào tình trạng vay đúng lúc giá đã bị đẩy lên quá nhanh. Bạn có thể tham khảo thêm biến động giá đất để so sánh giữa chi phí vốn và dư địa tăng giá thực tế.
Chọn phương án vay nào phù hợp từng mục tiêu mua đất?
Người mua để ở trong 2 đến 5 năm nên ưu tiên khoản vay có thời gian cố định lãi dài hơn, dù mức khởi điểm không thấp nhất thị trường. Mục tiêu của nhóm này là sự ổn định, tránh biến động mạnh làm đảo lộn ngân sách gia đình. Nếu dự định xây nhà sau khi mua đất, cần cộng thêm chi phí xây dựng và thời gian chờ hoàn thiện vào bài toán trả nợ. Nhiều gia đình chỉ tính tiền mua đất mà quên mất giai đoạn xây nhà mới là lúc áp lực tài chính tăng cao nhất.
Người đầu tư ngắn hạn từ 6 đến 18 tháng lại cần chú trọng tính thanh khoản và phí tất toán trước hạn. Nếu ngân hàng áp phí 2% đến 3% trong 24 tháng đầu, lợi nhuận lướt sóng có thể bị ăn mòn đáng kể. Nhóm này nên vay tỷ lệ thấp hơn, thường dưới 40% giá trị tài sản, để giữ thế chủ động khi thị trường chậm giao dịch. Đòn bẩy cao chỉ phù hợp khi điểm mua rất tốt và kế hoạch thoát hàng đã được chuẩn bị kỹ.
4 sai lầm thường gặp khi nhìn vào lãi suất
Sai lầm đầu tiên là chỉ nhìn lãi ưu đãi mà không hỏi rõ công thức sau ưu đãi. Nhiều hợp đồng ghi rất rõ lãi sau ưu đãi bằng lãi tham chiếu cộng biên độ, nhưng người vay lại bỏ qua vì quá tập trung vào mức thấp ban đầu. Sai lầm thứ hai là không kiểm tra khả năng trả nợ khi thu nhập giảm 20% đến 30%. Chỉ cần một biến cố công việc hoặc kinh doanh chậm lại, khoản vay từng thấy “vừa sức” sẽ trở nên nặng nề.
Sai lầm thứ ba là vay ngắn hạn để ép trả nhanh trong khi dòng tiền thực tế không đủ khỏe. Áp lực trả gốc lớn khiến người mua buộc phải bán tài sản trong lúc thị trường chưa thuận lợi. Sai lầm thứ tư là không tính chi phí cơ hội của vốn tự có. Nếu dồn toàn bộ tiền mặt vào đất và vẫn vay thêm, người mua có thể rơi vào trạng thái thiếu thanh khoản dù trên giấy tờ tài sản tăng giá.
- Hỏi rõ lãi sau ưu đãi được tính theo công thức nào.
- Yêu cầu bảng trả nợ chi tiết ít nhất 24 tháng đầu.
- Kiểm tra phí phạt trả nợ trước hạn theo từng năm.
- Chuẩn bị kịch bản thu nhập giảm và lãi tăng cùng lúc.
Câu hỏi thường gặp
Vay mua đất Mê Linh thì lãi suất bao nhiêu là an toàn?
Mức lãi an toàn thường là mức mà tổng tiền trả nợ không vượt 35% đến 40% thu nhập ròng hàng tháng của gia đình. Nếu thu nhập không ổn định, ngưỡng này nên hạ xuống khoảng 30% để giữ biên an toàn. Ngoài con số phần trăm, người mua còn phải xét thời gian ưu đãi và biên độ sau ưu đãi. Một khoản vay 8% năm đầu chưa chắc an toàn hơn khoản vay 9% nhưng cố định lâu hơn.
Nên vay bao nhiêu phần trăm giá trị lô đất là hợp lý?
Tỷ lệ vay hợp lý với phần lớn người mua đất là từ 30% đến 50% giá trị lô đất. Mức này giúp cân bằng giữa cơ hội sử dụng đòn bẩy và khả năng chống chịu khi thị trường chậm thanh khoản. Nếu mua để đầu tư ngắn hạn, tỷ lệ vay nên thấp hơn để tránh bị ép bán. Nếu mua để ở lâu dài và thu nhập ổn định, tỷ lệ vay có thể cao hơn nhưng vẫn cần quỹ dự phòng tối thiểu 6 tháng.
Có nên chọn gói lãi ưu đãi thấp trong 6 tháng đầu không?
Có thể chọn nếu người mua đã tính rõ lãi sau ưu đãi và có kế hoạch tất toán trong thời gian ngắn. Gói ưu đãi ngắn chỉ thực sự có lợi khi mục tiêu là xoay vòng vốn nhanh hoặc chắc chắn có dòng tiền về trong năm đầu. Nếu dự định giữ đất vài năm, thời gian ưu đãi 6 tháng thường không tạo khác biệt lớn bằng biên độ lãi sau đó. Người mua nên so sánh tổng chi phí vay trong ít nhất 24 tháng thay vì chỉ nhìn 6 tháng đầu.
Khi nào không nên vay để mua đất?
Không nên vay khi nguồn thu nhập chính thiếu ổn định hoặc đã phải gánh nhiều khoản nợ tiêu dùng khác. Trường hợp quỹ dự phòng gần như bằng 0 cũng không phù hợp để dùng đòn bẩy vì chỉ một biến động nhỏ đã có thể làm mất khả năng trả nợ. Nếu lô đất nằm ở khu thanh khoản yếu, việc vay vốn càng cần thận trọng hơn. Người mua nên chờ tích lũy thêm vốn thay vì cố vào lệnh sớm bằng mọi giá.
Làm sao kiểm tra khoản vay có thực sự hiệu quả hay không?
Cách kiểm tra tốt nhất là lập bảng gồm giá mua, chi phí sang tên, tổng tiền lãi dự kiến, phí tất toán và giá bán kỳ vọng sau 12 đến 36 tháng. Nếu lợi nhuận ròng sau khi trừ toàn bộ chi phí chỉ còn rất mỏng, khoản vay đó chưa đủ hấp dẫn. Người mua cũng nên thử thêm kịch bản giá bán thấp hơn 5% và thời gian bán chậm hơn 6 tháng. Nếu bài toán vẫn chịu được, khoản vay mới đáng cân nhắc.
Kết luận
lãi suất không chỉ là con số trên hợp đồng mà là yếu tố quyết định bạn giữ được đất đủ lâu để chờ đúng chu kỳ hay phải bán ra vì áp lực dòng tiền. Khi mua đất Mê Linh trong năm 2026, người mua nên tính trên tổng chi phí vốn, khả năng trả nợ thực tế và mức độ thanh khoản của từng khu vực thay vì chỉ nhìn giá vào. Một quyết định vay đúng thường bắt đầu từ tỷ lệ vay vừa phải, quỹ dự phòng đủ dày và kịch bản lãi tăng đã được chuẩn bị trước. Nếu đang theo dõi cơ hội tại Bất Động Sản Mê Linh, hãy xem Bất Động Sản Mê Linh như một bài toán dòng tiền nghiêm túc, không chỉ là kỳ vọng tăng giá.